L'essentiel
- Le facturier d'entrée enregistre les factures reçues (achats), le facturier de sortie les factures émises (ventes).
- Ces deux journaux sont la base de la comptabilité TVA : ils alimentent directement la déclaration périodique.
- L'arrêté royal n° 1 du 29 décembre 1992 impose de tenir ces livres à tout assujetti à la TVA.
- Un logiciel de facturation conforme remplit le facturier de sortie automatiquement, et de plus en plus le facturier d'entrée via les factures électroniques.
Le facturier d'entrée et de sortie, la mémoire TVA de l'entreprise
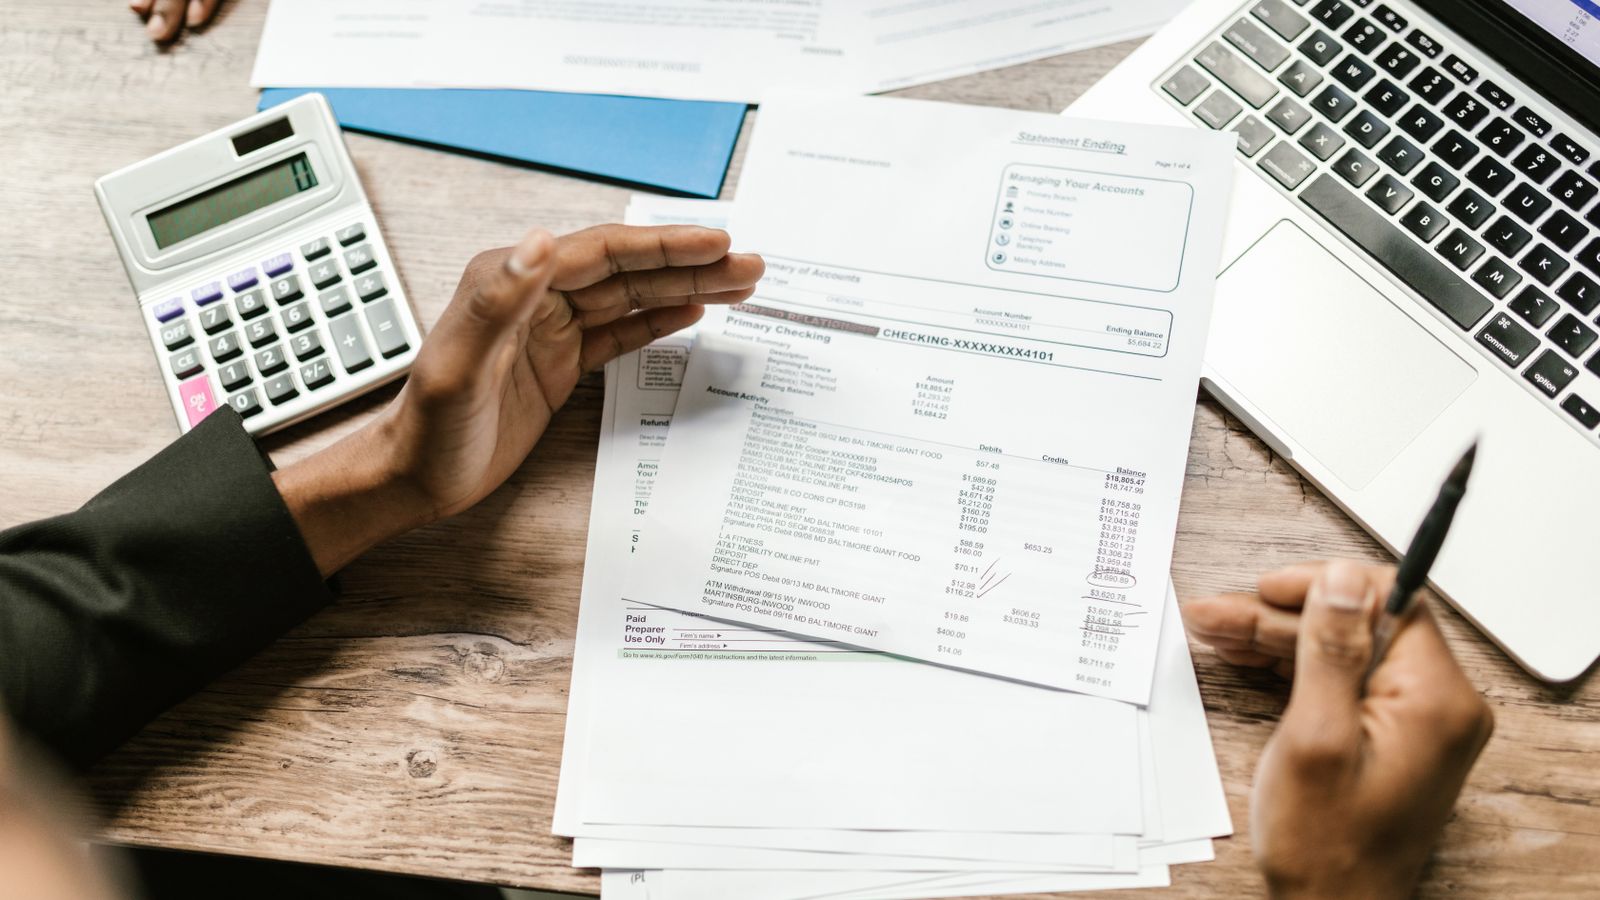
Derrière chaque déclaration de TVA se cache un travail d'enregistrement méthodique. Le facturier d'entrée et de sortie en est le socle : ce sont les deux journaux qui consignent, dans l'ordre et sans trou, toutes les factures qui entrent et qui sortent de l'entreprise. Le facturier d'entrée reçoit les factures des fournisseurs ; le facturier de sortie enregistre celles que vous adressez à vos clients.
On parle aussi de journal des achats et de journal des ventes. Ce ne sont pas des formalités décoratives : sans eux, impossible de justifier un euro de TVA déduite ni de reconstituer votre chiffre d'affaires. C'est là que le fisc regarde en premier lors d'un contrôle, et c'est de là que sort le montant que vous payez ou récupérez chaque trimestre.
Facturier d'entrée et facturier de sortie : deux journaux, deux rôles
Les deux facturiers suivent la même logique mais regardent dans des directions opposées. L'un suit l'argent qui sort pour acheter, l'autre l'argent qui rentre en vendant. Cette symétrie n'est pas anodine : c'est la différence entre les deux qui donne, à la fin de la période, la TVA nette à régler.
| Facturier d'entrée | Facturier de sortie | |
|---|---|---|
| Enregistre les factures reçues (achats) | ||
| Enregistre les factures émises (ventes) | ||
| Concerne la TVA en amont (déductible) | ||
| Concerne la TVA en aval (due) | ||
| Alimente vos déductions de TVA | ||
| Alimente votre TVA collectée |
Le facturier d'entrée sert à récupérer la TVA que vos fournisseurs vous ont facturée, pour autant qu'elle soit déductible. Le facturier de sortie sert à déclarer la TVA que vous avez fait payer à vos clients. La déclaration périodique n'est, au fond, que la soustraction de l'un à l'autre.
Ce que chaque facturier doit contenir
Un facturier n'est utile que s'il est complet et ordonné. Chaque ligne doit permettre de retrouver la facture d'origine et de ventiler la TVA par taux. Les colonnes essentielles se recoupent largement entre l'entrée et la sortie.
Les colonnes indispensables d'un facturier
Date et numéro d'ordre
Enregistrement séquentiel et sans rupture ; pour le facturier de sortie, la numérotation suit celle des factures émises.
Identité du tiers
Nom et numéro de TVA du fournisseur (entrée) ou du client (sortie), indispensable pour les opérations intracommunautaires.
Base imposable par taux
Le montant hors TVA ventilé selon les taux applicables (21 %, 12 %, 6 %, exonéré).
Montant de TVA par taux
La TVA correspondante, séparée du montant hors taxe.
Régime particulier éventuel
Autoliquidation, intracommunautaire, hors Union : la mention qui explique pourquoi la TVA est ou non portée en compte.
La ventilation par taux est le point sur lequel une saisie approximative coûte cher : c'est elle qui remplit correctement les grilles de la déclaration. Pour rappel des données qui doivent figurer sur la facture elle-même, voyez les mentions obligatoires d'une facture en Belgique.
Une obligation ancrée dans le Code de la TVA
Tenir un facturier n'est pas une bonne pratique facultative : c'est une obligation légale. Tout assujetti doit disposer d'une comptabilité suffisamment détaillée pour permettre l'application et le contrôle de la TVA. L'arrêté royal n° 1 du 29 décembre 1992, qui organise la comptabilité en matière de TVA, impose à cet effet de tenir un facturier d'entrée pour les factures reçues et un facturier de sortie pour les factures émises.
Cette obligation propre à la TVA se superpose à l'obligation comptable générale. Pour la plupart des sociétés, celle-ci découle du Livre III du Code de droit économique, qui impose une comptabilité appropriée à la nature et à l'étendue de l'activité. Dans une comptabilité en partie double, les facturiers jouent le rôle de journaux auxiliaires : ils centralisent les opérations avant qu'elles ne se retrouvent, par compte, dans le grand livre et la balance comptable.
journaux TVA
un facturier d'entrée, un facturier de sortie
conservation
délai légal des livres comptables
facturation B2B
la facture électronique devient la norme
Ces livres, comme les factures qu'ils récapitulent, doivent être conservés : le délai légal de conservation des livres et documents comptables est de sept ans. Il court à partir du 1er janvier de l'année qui suit la clôture de l'exercice.
Du facturier à la déclaration de TVA
Le lien entre le facturier et la déclaration est direct, et c'est tout l'intérêt d'un enregistrement rigoureux. À la clôture de chaque période, mensuelle ou trimestrielle, vous totalisez chaque facturier. La TVA due, issue du facturier de sortie, alimente les grilles de la TVA à reverser ; la TVA déductible, issue du facturier d'entrée, alimente la grille des déductions. La différence donne le solde à payer ou à récupérer.
Autrement dit, la déclaration TVA périodique ne détaille aucune opération : elle ne fait que reporter les totaux préparés dans vos facturiers. Un facturier bien tenu transforme la déclaration en simple report de chiffres ; un facturier négligé transforme chaque échéance en course aux justificatifs.
Un facturier de sortie qui se tient tout seul
YouInv enregistre chaque facture émise, ventile la TVA par taux et prépare les totaux de votre déclaration, sans double saisie.
Avec la facture électronique, un facturier qui se remplit tout seul
Le facturier tenu à la main sur tableur appartient au passé. Un logiciel de facturation enregistre chaque facture émise au moment où elle est créée : le facturier de sortie se remplit sans ressaisie. Le facturier d'entrée, lui, dépend des factures que vous recevez, longtemps saisies manuellement ou reconstituées à partir de PDF.
C'est précisément ce que change la facture électronique structurée. Avec l'obligation de facturation électronique B2B, qui s'applique aux opérations entre assujettis établis en Belgique à partir du 1er janvier 2026, les factures circulent au format structuré via le réseau Peppol. Une facture reçue de cette manière peut être lue et enregistrée automatiquement : le facturier d'entrée se remplit à son tour, avec la ventilation de TVA déjà présente dans le fichier. Pour comprendre ce changement, voyez l'obligation Peppol en Belgique au 1er janvier 2026.
À lire aussi
- Le grand livre et la balance comptable : où se centralisent les écritures issues des facturiers.
- La déclaration TVA périodique en Belgique : comment les totaux des facturiers deviennent des grilles.
- Les mentions obligatoires d'une facture : les données qui alimentent chaque ligne de facturier.
La source de référence fait foi : les obligations comptables des assujettis à la TVA publiées par le SPF Finances.
Qu'est-ce que le facturier d'entrée et de sortie ?
Ce sont les deux journaux qui enregistrent, dans l'ordre, les factures d'une entreprise. Le facturier d'entrée recense les factures reçues des fournisseurs (achats), le facturier de sortie recense les factures émises aux clients (ventes). Ils constituent la base de la comptabilité TVA et du calcul de la déclaration périodique.
Le facturier d'entrée et de sortie est-il obligatoire en Belgique ?
Oui. Tout assujetti à la TVA doit tenir une comptabilité qui permet d'établir et de contrôler la taxe. L'arrêté royal n° 1 du 29 décembre 1992, qui organise la comptabilité TVA, impose à cet effet de tenir un facturier d'entrée pour les factures reçues et un facturier de sortie pour les factures émises.
Quelle est la différence entre le facturier d'entrée et le facturier de sortie ?
Le facturier d'entrée enregistre les factures reçues et la TVA payée en amont, potentiellement déductible. Le facturier de sortie enregistre les factures émises et la TVA due en aval, à reverser à l'État. L'un alimente vos déductions, l'autre votre TVA collectée.
Le facturier remplace-t-il la déclaration de TVA ?
Non. Le facturier est le détail, opération par opération ; la déclaration périodique n'en est que le résumé chiffré. Les totaux des deux facturiers alimentent les grilles de la déclaration : la TVA déductible du facturier d'entrée et la TVA due du facturier de sortie.
Combien de temps faut-il conserver les facturiers ?
Le délai légal de conservation des livres et documents comptables est de sept ans en Belgique. Il court à partir du 1er janvier de l'année qui suit leur clôture. Un facturier de l'exercice 2026 doit donc être conservé jusqu'à fin 2033.